Đặt cọc mua tài sản đang thế chấp: có bắt buộc ngân hàng đồng ý ngay khi đặt cọc không?
Văn bản: Công văn số 4908/BTP-BTTP ngày 01/07/2026
Trích yếu: Hướng dẫn nghiệp vụ về đặt cọc, ủy quyền và cho thuê tài sản đang thế chấp
Xem trực tiếp bản chụp văn bản gốc có dấu đỏ bên dưới ↓
1. Tình huống
Trong thực tế giao dịch bất động sản, việc chủ nhà mang Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở đang thế chấp tại ngân hàng đi nhận đặt cọc của người mua là tình huống diễn ra rất phổ biến. Bên bán thường có nhu cầu nhận trước một khoản tiền cọc để nộp vào ngân hàng tất toán dư nợ, rút sổ đỏ ra và làm thủ tục xóa thế chấp.
Vấn đề thực tiễn gây nhiều tranh cãi giữa các bên và cả trong hoạt động công chứng là: Khi tài sản đang nằm trong ngân hàng, việc chủ tài sản ký nhận cọc có bắt buộc phải được ngân hàng đồng ý trước bằng văn bản hay không? Nếu không có văn bản chấp thuận của ngân hàng thì thỏa thuận đặt cọc có bị coi là vi phạm pháp luật?
2. Bộ Tư pháp hướng dẫn thế nào?
Tại Mục 1 Công văn số 4908/BTP-BTTP ngày 01/07/2026, Bộ Tư pháp đã đối chiếu cụ thể các quy định của Bộ luật Dân sự năm 2015 để đưa ra ý kiến hướng dẫn nghiệp vụ rõ ràng:
- Khoản 1 Điều 328 BLDS 2015: “Đặt cọc là việc một bên giao cho bên kia một khoản tiền hoặc kim khí quý, đá quý hoặc vật có giá trị khác trong một thời hạn để bảo đảm giao kết hoặc thực hiện hợp đồng”.
- Khoản 5 Điều 321 BLDS 2015: Bên thế chấp “Được bán, trao đổi, tặng cho tài sản thế chấp không phải là hàng hóa luân chuyển trong quá trình sản xuất, kinh doanh, nếu được bên nhận thế chấp đồng ý hoặc theo quy định của luật”.
Từ quy định trên, Bộ Tư pháp nêu rõ nguyên tắc:
Bộ luật Dân sự năm 2015 không có quy định cấm hoặc hạn chế việc xác lập giao dịch đặt cọc liên quan đến tài sản đang được thế chấp. Do đó, việc xác lập hợp đồng đặt cọc đối với tài sản đang thế chấp không bắt buộc phải có văn bản đồng ý của bên nhận thế chấp, trừ trường hợp các bên có thỏa thuận khác hoặc pháp luật liên quan có quy định khác.
3. Hiểu đơn giản
Bộ Tư pháp đã làm rõ ranh giới pháp lý rất quan trọng:
Đặt cọc chỉ là biện pháp bảo đảm nghĩa vụ nhằm hướng tới việc ký hợp đồng chuyển nhượng trong tương lai. Ở thời điểm đặt cọc, quyền sở hữu tài sản chưa hề được chuyển giao từ người bán sang người mua. Do đó, việc pháp luật đòi hỏi ngân hàng đồng ý khi bán không đồng nghĩa với việc bắt buộc ngân hàng phải ký đồng ý ngay từ lúc các bên mới chỉ đặt cọc với nhau.
4. Điểm cần phân biệt: Đặt cọc và Bán/Chuyển nhượng
Đây là điểm mấu chốt cần phân biệt rạch ròi để bảo đảm tính hợp pháp của giao dịch:
- Giao kết hợp đồng đặt cọc: Nhằm mục đích giữ chỗ, cam kết thời hạn và bảo đảm sẽ ký hợp đồng mua bán sau khi bên bán hoàn thành việc giải chấp sổ đỏ với ngân hàng. Thỏa thuận này không cần ngân hàng đồng ý trước.
- Giao kết hợp đồng mua bán / chuyển nhượng: Là giao dịch chuyển quyền sở hữu tài sản. Lúc này, bắt buộc phải có sự đồng ý bằng văn bản của ngân hàng nếu việc mua bán diễn ra khi tài sản vẫn chưa giải chấp; hoặc bên bán phải giải chấp xong, xóa đăng ký thế chấp tại Văn phòng đăng ký đất đai thì mới được công chứng hợp đồng mua bán theo khoản 5 Điều 321 BLDS 2015.
- Lưu ý về tính hợp pháp và công chứng: Công văn 4908 cũng lưu ý, việc giao dịch đặt cọc có công chứng được hay không còn phụ thuộc vào nội dung cụ thể thỏa thuận trong hợp đồng đặt cọc và sự đối chiếu của Công chứng viên theo Luật Công chứng cùng các văn bản liên quan. Nếu hợp đồng đặt cọc có điều khoản ngụy tạo nhằm chuyển giao tài sản trái phép thì sẽ không đủ điều kiện thực hiện.
5. Điều nên kiểm tra trước khi giao tiền
Mặc dù việc đặt cọc không trái luật, song mua bán nhà đất đang thế chấp luôn tiềm ẩn rủi ro lớn cho bên mua nếu bên bán không dùng tiền cọc để tất toán nợ mà mang đi chi tiêu việc khác. Văn phòng khuyến nghị người dân thực hiện các bước kiểm tra cẩn trọng:
- Kiểm tra thông tin dư nợ thực tế: Yêu cầu chủ nhà cung cấp hợp đồng tín dụng, hợp đồng thế chấp và bảng kê dư nợ gốc, lãi hiện tại từ ngân hàng để biết số tiền cần thanh toán giải chấp có vượt quá giá trị mua bán hay không.
- Thanh toán trực tiếp ba bên tại ngân hàng: Thay vì giao tiền mặt cho người bán, người mua nên cùng người bán đến trực tiếp quầy giao dịch của ngân hàng đang giữ sổ, nộp tiền cọc vào tài khoản phong tỏa phục vụ tất toán nợ, nhận biên lai có dấu đỏ của ngân hàng.
- Lập vi bằng giao nhận tiền đặt cọc: Yêu cầu Thừa hành viên lập vi bằng ghi nhận trung thực việc giao nhận tiền đặt cọc, các cam kết về lộ trình nộp tiền giải chấp, rút sổ và ngày ký hợp đồng công chứng. Vi bằng là chứng cứ pháp lý khách quan bảo vệ người mua trước rủi ro bên bán bội tín.
Văn bản gốc: Công văn 4908/BTP-BTTP của Bộ Tư pháp
Văn bản do Cục Bổ trợ tư pháp – Bộ Tư pháp ban hành ngày 01/07/2026. Nhấn vào từng trang để mở chế độ xem toàn màn hình.
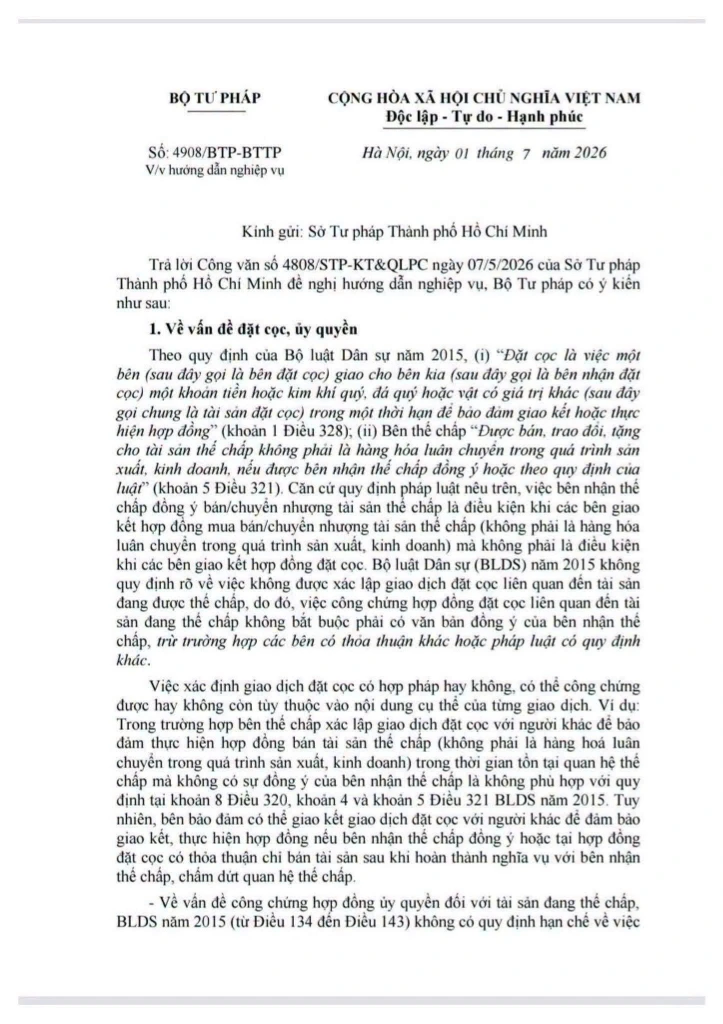
Công văn 4908/BTP-BTTP ngày 01/07/2026 — trang 1
Nhấn mở toàn màn hình ↗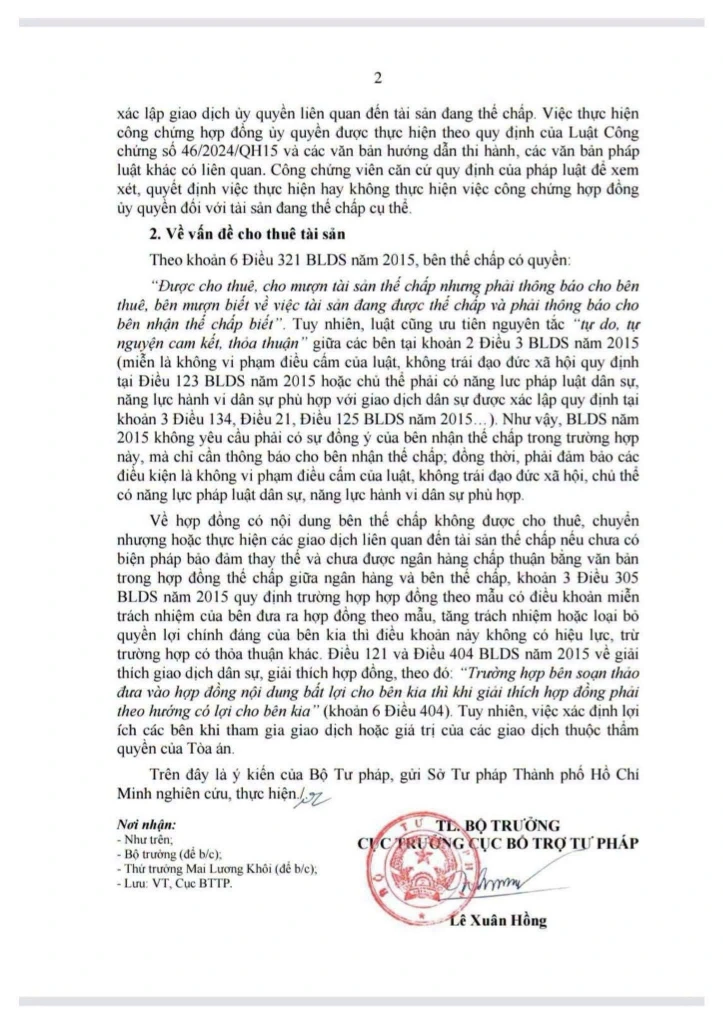
Công văn 4908/BTP-BTTP — trang 2
Nhấn mở toàn màn hình (Dấu đỏ) ↗Bạn chuẩn bị đặt cọc mua nhà đất đang thế chấp ngân hàng?
Hãy liên hệ với Văn phòng Ngô Xuân Trung để được hỗ trợ kiểm tra pháp lý, rà soát điều khoản thỏa thuận và lập vi bằng giao nhận tiền cọc an toàn.